Domain segellatten.de kaufen?
Wir ziehen mit dem Projekt
segellatten.de um.
Sind Sie am Kauf der Domain
segellatten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain segellatten.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Digital Yacht DTV 200 Marine TV-AntenneDigital Yacht DTV200 Marine TV-Antenne Mit dieser Rundstrahl-Antenne für digitales Fernsehen an Bord können selbst sehr schwache und sowohl vertikal als auch horizontal polarisierte Signale empfangen werden. Speziell für den Marinebereich konzipiert, ist die Antenne mit einem hochwertigen, robusten, UV-beständigen und wasser- dichten (IP68) ABS-Gehäuse untergebracht und für die dauerhafte Montage an Deck bestimmt. Die Antenne wird über ein verlustarmes RG6-Kabel mit schmalem F-Stecker direkt mit einem Antennenverstärker unter Deck verbunden. Der Antennenverstärker arbeitet mit variabler Verstärkerleistung (-7 bis 29 Dezibel), so dass sowohl sehr starke als auch sehr schwache Fernsehsignale verzerrungsfrei empfangen werden können. Der Antennenverstärker wird mit 12/24 Volt Bordspannung betrieben und ist mit einem praktischen Ein-/Aus-Schalter sowie einer grünen LED- Statusanzeige...299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fototapete PAPERMOON "Boote im Wasser", bunt, B:4,5m L:2,8m, Vlies, TapetenVliestapete, Boote im Wasser, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...143,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Wann greift die Unfallversicherung?
Die Unfallversicherung greift, wenn eine versicherte Person durch einen Unfall körperlich geschädigt wird. Ein Unfall liegt vor, wenn die Gesundheit der versicherten Person plötzlich und unfreiwillig durch eine äußere Einwirkung geschädigt wird. Dies kann beispielsweise bei einem Sturz, einem Verkehrsunfall oder einer Sportverletzung der Fall sein. Die Unfallversicherung leistet dann in der Regel finanzielle Unterstützung für medizinische Behandlungen, Rehabilitation, Invaliditätsleistungen oder im schlimmsten Fall für den Todesfall. Es ist wichtig, dass der Unfall der Versicherungsgesellschaft umgehend gemeldet wird, um Ansprüche geltend machen zu können. **
-
Wird eine Unfallversicherung ausgezahlt?
Eine Unfallversicherung wird in der Regel ausgezahlt, wenn der Versicherte aufgrund eines Unfalls dauerhaft beeinträchtigt ist oder stirbt. Die genauen Bedingungen für eine Auszahlung hängen jedoch von den Vertragsbedingungen der jeweiligen Versicherung ab. Es ist wichtig, dass der Unfall den Kriterien der Versicherung entspricht und dass alle erforderlichen Unterlagen und Nachweise eingereicht werden. Im Zweifelsfall sollte man sich direkt an die Versicherungsgesellschaft wenden, um Klarheit über die Ansprüche zu erhalten. Es empfiehlt sich zudem, im Vorfeld die genauen Leistungen und Bedingungen der Unfallversicherung zu prüfen. **


Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
La Casa »Boote auf dem Wasser« Ölbild handbemalt 100x70 cmEin atemberaubendes, handgemaltes Kunstwerk zu einem erschwinglichen Preis. Dieses beeindruckende Gemälde im modernen Stil ist ein Ölgemälde-Unikat, das mit einer lebendigen Linienführung, fantastischen Farbbrillanz und einem außergewöhnlichen Design für eine kunstvolle Einzigartigkeit sorgt. Die in Maßarbeit erstellte Malerei eignet sich als exklusives Wohnaccessoires in jedem Raum. Es wurde von einem professionellen Künstler in liebevoller Handarbeit gefertigt und ist jedes für sich ein einzigartiges Unikat. Technische Daten (Breite x Höhe x Tiefe in cm): 100 x 70 x 4 cm89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
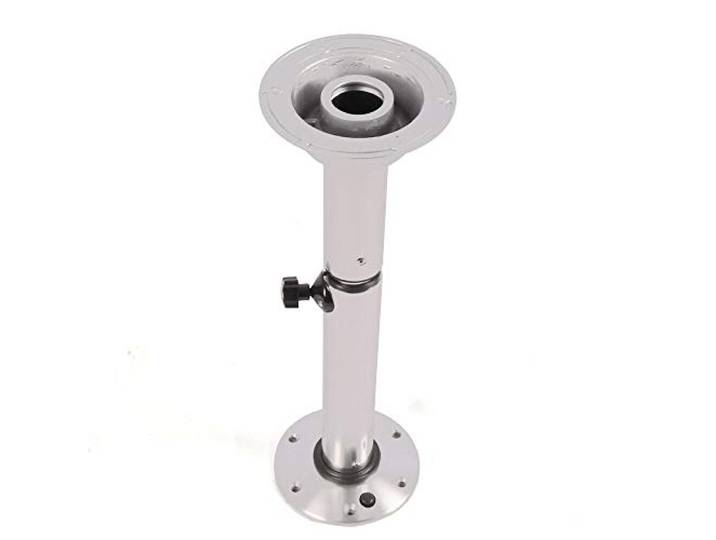
kangten Tischgestell,Höhenverstellbar Bootstisch Tischbeine 60 mm Cockpittisch Tischfuß Aluminium Tischfuss für Boote Yacht Tischträkangten Tischgestell,Höhenverstellbar Bootstisch Tischbeine 60 mm Cockpittisch Tischfuß Aluminium Tischfuss für Boote Yacht Tischträ. GUTES MATERIAL: Es besteht aus hochwertigem Aluminiummaterial, das rostfrei, alterungsbeständig, stark und langlebig ist, so dass Sie sich keine Sorgen machen müssen, dass es sich bei der Verwendung verformt, und es hat eine längere Lebensdauer. Außerdem kann sich auf der glatten Oberfläche nicht so leicht Staub ansammeln HÖHENVERSTELLBAR: Sie können die Höhe durch Herausziehen des Rohrs außerhalb des oberen Teils der Hubstange von 28,35 Zoll auf 22,24 Zoll einstellen, um den Bedürfnissen verschiedener Gelegenheiten gerecht zu werden PLATZSPAREND: Er hat zwei abnehmbare Sockel. Wenn Sie sie nicht brauchen, können Sie sie abnehmen und platzsparend verstauen EINFACH ZU INSTALLIEREN: Sie müssen nur die beiden Sockel auf dem Boden bzw. unter der Tischplatte installieren und dann die Hubsäule in die beiden Sockel schrauben, um die Installation abzuschließen. Und es ist komplett mit Zubehör, so dass Sie nicht brauchen, um zusätzliche Werkzeuge zu kaufen, um es zu installieren BREITE ANWENDUNG: Er kann für Wohnwagen, Wohnmobile, Yachten usw. verwendet werden. Er ist auch ideal für Arbeitsräume, Küchen oder Kabinen135,00 €*Versand: 10,00 €Sichere Weiterleitung zum Anbieter
-
Digital Yacht DTV 200 Marine TV-AntenneDigital Yacht DTV200 Marine TV-Antenne Mit dieser Rundstrahl-Antenne für digitales Fernsehen an Bord können selbst sehr schwache und sowohl vertikal als auch horizontal polarisierte Signale empfangen werden. Speziell für den Marinebereich konzipiert, ist die Antenne mit einem hochwertigen, robusten, UV-beständigen und wasser- dichten (IP68) ABS-Gehäuse untergebracht und für die dauerhafte Montage an Deck bestimmt. Die Antenne wird über ein verlustarmes RG6-Kabel mit schmalem F-Stecker direkt mit einem Antennenverstärker unter Deck verbunden. Der Antennenverstärker arbeitet mit variabler Verstärkerleistung (-7 bis 29 Dezibel), so dass sowohl sehr starke als auch sehr schwache Fernsehsignale verzerrungsfrei empfangen werden können. Der Antennenverstärker wird mit 12/24 Volt Bordspannung betrieben und ist mit einem praktischen Ein-/Aus-Schalter sowie einer grünen LED- Statusanzeige...299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Fototapete PAPERMOON "Boote im Wasser", bunt, B:4,5m L:2,8m, Vlies, TapetenVliestapete, Boote im Wasser, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...143,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Donat, Hans: Yacht-BordbuchYacht-Bordbuch , Hilfreicher Begleiter auf dem Wasser: Das Yacht-Bordbuch Das Yacht-Bordbuch ist das perfekte Nachschlagewerk für alle Segler - nun in der komplett überarbeiteten Auflage. Allein sind Segler auf dem Wasser nie, deswegen sind Informationen für die Teilnahme im Schiffsverkehr unerlässlich. Von Wegerecht und Vorfahrtsregeln bis hin zu Segelmanövern finden sich in diesem praxisbezogenen Buch alle wichtigen Themen rund ums Segeln. Registermarken am Rand ermöglichen das schnelle Auffinden. Dank seines kompakten Formats ist das Yacht-Bordbuch praktisch zu handhaben und findet auch in der kleinsten Bordbibliothek Platz. - Das Bordbuch mit Navigationsgrundlagen sowie Wetter- und Windregeln - Informationen zu Funk, Elektrik und Elektronik an Bord - Auf See: Lichterführung, Schallsignale, Schifffahrtszeichen, Leuchtfeuer & Co. - Alles Wichtige zu Papieren und Zollformalitäten u.v.m. Gedächtnisstütze für die Praxis auf dem Segelboot Nicht alles, was man unterwegs an Gesetzen und Verordnungen wissen muss, ist einem ständig geläufig. Auch mit vielen Fragen der Praxis wird man nicht jeden Tag beim Segeln konfrontiert. Das Yacht-Bordbuch behandelt alle Inhalte, die man auf dem Wasser braucht und nach der Führerscheinprüfung oftmals wieder vergessen hat. Besonders in stressigen Situationen ist es dadurch ein hilfreicher Begleiter, der Unsicherheiten auszuräumen vermag. , Motorrad-Motorsport > Auto & Motorrad: Teile , Auflage: 22., komplett überarbeitete Auflage 2023, Erscheinungsjahr: 20230117, Produktform: BA, Autoren: Donat, Hans, Auflage: 23022, Auflage/Ausgabe: 22., komplett überarbeitete Auflage 2023, Seitenzahl/Blattzahl: 304, Abbildungen: 330 farbige Abbildungen, Keyword: navigation; yacht; segelboot; segeln; navigieren; vorfahrtsregeln; wegerecht; seezeichen; seefunk; schifffahrtszeichen; seenot; segelmanöver; schallsignale see; bordbuch; lichterführung see; Hans Donat, Fachschema: Boot / Motorboot~Motorboot~Motoryacht~Segeln - Segel~Segler~Schifffahrt / Sportschiffahrt~Sportboot~Sportschifffahrt, Fachkategorie: Segeln~Schiffe und Boote: Ratgeber, Sachbuch, Warengruppe: HC/Wassersport/Segeln, Fachkategorie: Motorbootsport, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Delius Klasing Vlg GmbH, Verlag: Delius Klasing Vlg GmbH, Verlag: Delius Klasing Verlag GmbH, Länge: 142, Breite: 108, Höhe: 15, Gewicht: 221, Produktform: Kunststoff, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2037548 A27740367 A23002169 A20889290 A14579589, Vorgänger EAN: 9783768804424, Autor: 9783768800853, Ähnliches Produkt: 9783667118264, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 122129219,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann greift die Unfallversicherung?
Die Unfallversicherung greift, wenn eine versicherte Person durch einen Unfall körperlich geschädigt wird. Ein Unfall liegt vor, wenn die Gesundheit der versicherten Person plötzlich und unfreiwillig durch eine äußere Einwirkung geschädigt wird. Dies kann beispielsweise bei einem Sturz, einem Verkehrsunfall oder einer Sportverletzung der Fall sein. Die Unfallversicherung leistet dann in der Regel finanzielle Unterstützung für medizinische Behandlungen, Rehabilitation, Invaliditätsleistungen oder im schlimmsten Fall für den Todesfall. Es ist wichtig, dass der Unfall der Versicherungsgesellschaft umgehend gemeldet wird, um Ansprüche geltend machen zu können. **
-
Wird eine Unfallversicherung ausgezahlt?
Eine Unfallversicherung wird in der Regel ausgezahlt, wenn der Versicherte aufgrund eines Unfalls dauerhaft beeinträchtigt ist oder stirbt. Die genauen Bedingungen für eine Auszahlung hängen jedoch von den Vertragsbedingungen der jeweiligen Versicherung ab. Es ist wichtig, dass der Unfall den Kriterien der Versicherung entspricht und dass alle erforderlichen Unterlagen und Nachweise eingereicht werden. Im Zweifelsfall sollte man sich direkt an die Versicherungsgesellschaft wenden, um Klarheit über die Ansprüche zu erhalten. Es empfiehlt sich zudem, im Vorfeld die genauen Leistungen und Bedingungen der Unfallversicherung zu prüfen. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.